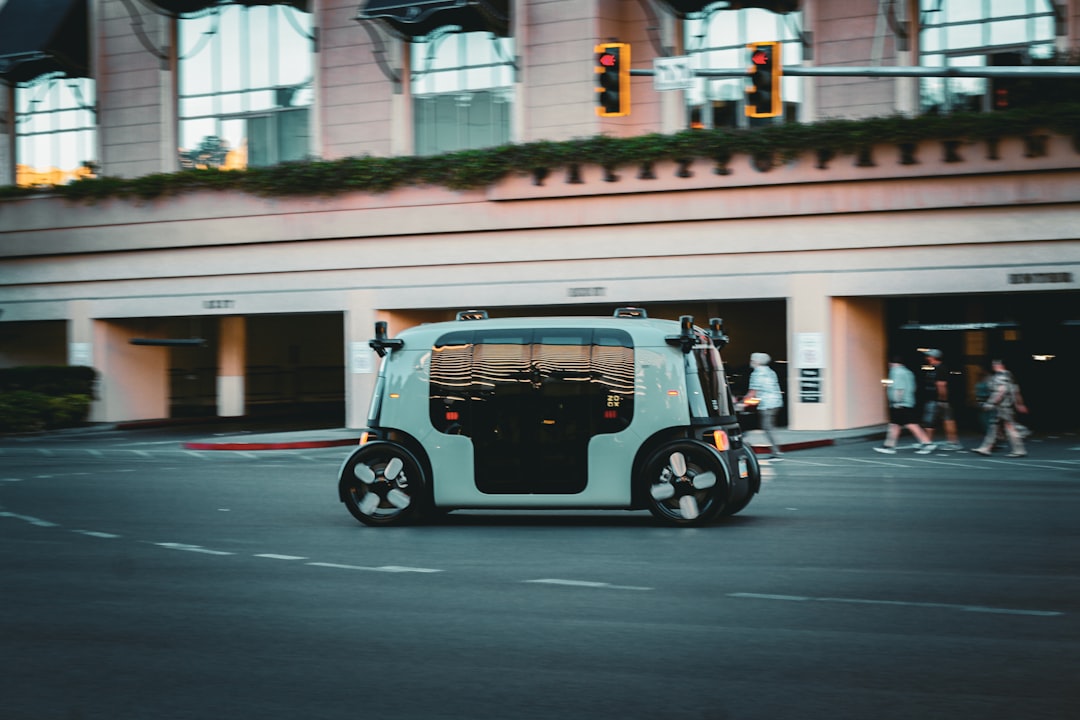
2026年6月、Y Combinator出身のスタートアップAseon Labsが、Crane Venture Partnersら複数のVCから1,000万ドルの調達を発表した。事業内容はロボタクシー向けの充電・清掃を一か所で完結させるインフラプラットフォームだ。
本記事では、この”地味に見えて熱い”資金調達案件を起点に、2026年のAI×モビリティ投資の構造変化と、日本企業が今すぐ動くべき理由を英語一次情報から読み解く。
📌 この記事でわかること
- Aseon Labsが1,000万ドルを調達できた「ビジネスモデルの核心」
- AI投資のトレンドが「技術企業」から「インフラ企業」へシフトしている理由
- 日本市場でロボタクシーインフラを先行構築するための時間軸と戦略
- 2026年のVC投資家が「補完企業」に注目する理由と起業家への示唆
① Aseon Labs・1,000万ドル調達の意味──ロボタクシーに隠れた「充電インフラ」ビジネス
ロボタクシー業界の最大の課題の一つは、実は「動けない時間」にある。WaymoやCruiseのロボタクシーは、バッテリー残量が減るたびに充電ステーションへ、清掃が必要になれば別の施設へ、それぞれ移動しなければならない。その往復だけで1台あたり年間2,000時間ものダウンタイムが発生すると推計されており、運営コストに直結する深刻な非効率だ。
Aseon Labsが提案するのは、充電と清掃を一か所で完結させる「ピットストップ型インフラ」。F1レースのピット作業になぞらえた発想で、ロボタクシーが1か所に立ち寄るだけでエネルギー補給も車内クリーニングも終わる仕組みだ。シンプルに聞こえるが、実装には充電設備・自動清掃ロボット・スケジューリングソフトウェアの三位一体が必要で、参入障壁は決して低くない。
「ロボタクシーはまだ清掃や充電のためだけに何マイルも走っている。我々はそのムダをゼロにする」
— Aseon Labs 創業者コメント(TechCrunch, 2026年6月26日)
Y Combinatorがこのチームを2026年春コホートに選抜した点も重要だ。YCは毎年数千社の応募から約500社を選び、そのうちシリーズAまで到達する企業は約2%。選抜自体がVCにとっての「品質保証」として機能しており、今回の1,000万ドル調達にもYCブランドが大きく寄与したとみられる。投資をリードしたCrane Venture Partnersは欧米のディープテック・ハードウェア領域に強みを持つ中堅VCで、物理インフラへの目利き力で知られる。
② AI×ロボティクス投資の構造が変わった──テクノロジーから「インフラ企業」へ
2024年は自動運転技術そのものへの資本集中が際立っていた。WaymoはAlphabetから数十億ドル規模の追加支援を受け、Teslaは完全自動運転(FSD)開発に巨額投資を続けた。この段階では、「技術を持つ者が勝つ」という構図が支配的だった。
しかし2026年、状況は変わりつつある。Crunchbaseの週次ファンディングレポートによれば、2026年6月第4週のトップ調達案件の大半がAI関連だったが、その内訳に注目すると「AIを使うインフラ・オペレーション系企業」の比率が明らかに増えている。大型プレイヤーが市場に浸透するほど、その周辺エコシステムに投資機会が生まれる──これはSaaS時代にも起きた構造変化だ。
| 投資フェーズ | 2024年の主役 | 2026年の主役 |
|---|---|---|
| 技術層 | 自動運転アルゴリズム・LiDAR開発 | AI推論チップ・エッジAI |
| インフラ層 | (投資ほぼなし) | 充電スタンド・整備・データ管理 |
| アプリ層 | ライドシェアアプリ改良 | フリート管理・ルート最適化SaaS |
VCのポートフォリオ戦略にも変化が表れている。リスク分散の観点から「リードプレイヤーの補完企業」への投資が加速しており、WaymoやUber ATGが展開する市場の「インフラを支える企業」が資金調達しやすい環境が整いつつある。Aseon Labsはその典型例といえる。
🔧 スタートアップの資金調達情報を追うなら
AIモビリティ・ロボティクス領域のVC動向や資金調達ラウンドをリアルタイムで追跡するなら Crunchbase Pro が強力です。投資家の連絡先・ポートフォリオ・ラウンド履歴を一括検索でき、事業開発やピッチ準備に活用できます。
③ 日本企業・投資家が獲得すべき「次のチャンス」──ロボタクシーがまだ走っていない市場
日本でロボタクシーの本格実装が始まるのは、早くても2028年以降とみられている。これは一見「遅れ」に見えるが、インフラ企業を立ち上げる観点では「準備期間」として捉えられる。米国ではすでにロボタクシーが走り始めてからインフラ整備の議論が始まった。日本では逆算で動ける。
日本が持つ構造的優位も見逃せない。全国に約3万か所存在するガソリンスタンドや、数十万か所にのぼる駐車場ネットワークは、そのままロボタクシーの充電・整備拠点として転用できる可能性がある。既存インフラの「再利用」という発想は、グリーンフィールドで整備を進める米国にはない強みだ。
さらに、トヨタ・日産・ソニーグループはそれぞれ自動運転・モビリティ領域での開発を加速している。これらのプレイヤーが本格展開する前に「インフラ側」を押さえておくことが、日本のスタートアップや既存企業にとってのポジション取り戦略になり得る。
注意:日本でのロボタクシー関連インフラ事業は、道路運送法・電気事業法・個人情報保護法など複数の規制領域にまたがる可能性があります。事業化の前に専門家による法的精査が必要です。
④ 2026年AI投資の「新常識」──大型ラウンドだけがニュースではない
メディアが騒ぐのは数百億円規模のメガラウンドだが、実際のVC市場では1,000万〜3,000万ドルのシリーズAが資金流入の主力だ。Crunchbaseのデータが示す通り、2026年6月第4週だけでもAI関連の「静かな大型調達」が複数走っており、Aseon Labsの1,000万ドルはその象徴的な一件だ。
重要なのは、このサイズのラウンドが「プロダクト・市場適合(PMF)の手応えがある企業」に集中している点だ。ビジョンだけでなく、実際の顧客(この場合はロボタクシー運営会社)との具体的な会話がある企業が選ばれている。起業家にとっての示唆は明確だ。大型市場への参入を狙うより、「すでに存在する市場の非効率性」を突く企業のほうが、2026年は資金調達しやすい。
ニッチ・インフラ系スタートアップが資金調達を成功させるステップ
-
1
大型プレイヤーの「非効率」を定量化する
WaymoやUberがどこで時間・コストを失っているかをデータで示す。「年間2,000時間のロス」のような具体的な数字がピッチの核心になる。
-
2
YCなどアクセラレーターでブランドを取得する
YCへの採択はVC向けの「品質保証ラベル」として機能する。国内でもJ-Startupや各大手の共創プログラム活用が有効。
-
3
補完企業としてのポジションをVCに提示する
「WaymoのN番煎じ」ではなく「Waymoが必要とするXを提供する企業」という文脈でピッチする。リスクが低く見える。
-
4
シリーズA前に顧客の「言質」を取る
LOI(基本合意書)やパイロット契約がある状態でラウンドを開始すると、VCの意思決定が格段に速くなる。
まとめ
Aseon Labsの1,000万ドル調達は、単なる一スタートアップのニュースではない。AI×モビリティ投資の「次の波」がどこに来るかを示す先行指標だ。
- インフラが主戦場に:自動運転技術の普及が進むほど、充電・清掃・整備といった「物理インフラ」への投資機会が拡大する。
- 日本には先行できる時間がある:ロボタクシー実装前の2026〜2028年が、インフラ企業を構築する黄金期。既存の駐車場・GS網という構造的優位を活かせる。
- 「非効率を突く」企業が調達しやすい:大型市場への正面突破より、既存プレイヤーの弱点を埋める補完企業のほうが、今のVCマーケットでは評価されやすい。
参考・出典
- Robotaxis drive miles just to get cleaned and charged; this new startup wants to fix that(TechCrunch, 2026年)
- The Week’s 10 Biggest Funding Rounds: AI Drives Another Spree Of Megadeals(Crunchbase News, 2026年)
- Y Combinator 公式サイト(Y Combinator)
- Crunchbase Pro – スタートアップ調査・投資家情報データベース(Crunchbase)