Crunchbaseの集計によれば、2026年上半期だけでグローバルのロボティクススタートアップが調達した資金は$18.8B——2021年の年間過去最高額$14.1Bを、わずか6ヶ月で超えた。
本記事では、なぜ今この規模のマネーがロボティクスに流れ込んでいるのか、日本企業にとって何が機会で何がリスクなのかを、英語一次情報から徹底的に読み解く。
📌 この記事でわかること
- 2026年上半期のロボティクス投資$18.8Bが示す市場の構造変化
- LLM実用化がロボットの自律性を飛躍させ、VCマインドを変えた理由
- 日本企業(ソニー・ファナック・トヨタ系)が直面する競争と知財リスク
- 投資家が描く2027年以降のM&A・IPOシナリオとバブル懸念の現実
① ロボティクス投資が過去最高を更新──AI技術との融合がマネーを呼び込む
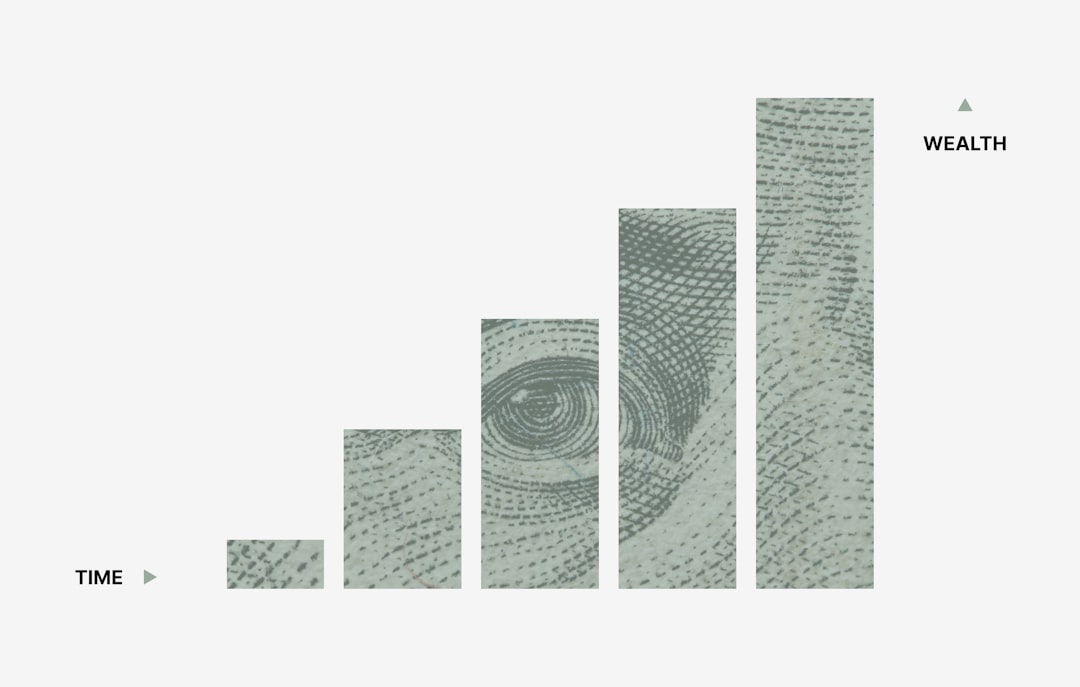
数字から入ろう。Crunchbaseが2026年7月に公開したデータでは、上半期のロボティクス投資は$18.8B。前年通年(2025年:$15B)をすでに上回り、2021年の年間ピーク$14.1Bには+33%の差をつけた。これは「好調」ではなく、構造的なシフトと見るべきだ。
ドライバーは複数ある。まず調達ラウンドのサイズが拡大している。かつてロボティクスのシリーズAは数千万ドル規模が標準だったが、2026年は$100M超えのラウンドが続出。単一ラウンドで$500M以上を調達するユニコーン級のスタートアップも複数登場している。
次に投資家の顔ぶれが変わった。従来のロボティクス専門VCに加え、大手テックのCVC(コーポレートVC)やソブリンウェルスファンドが積極参戦。Andreessen Horowitz(a16z)、Khosla Ventures、GV(Google Ventures)などがロボティクスファンドを相次いで立ち上げている。
下半期の見通しも明るい。複数のLPが「2026年通年で$30B超も現実的」と述べており、ロボティクス投資は事実上の「スーパーサイクル」に入ったと評する声が主流だ。
② なぜいま、ロボットなのか──AI時代の投資家マインドの転換
投資家がロボティクスに賭ける理由は、突き詰めると一つの技術的転換点に行き着く。LLM(大規模言語モデル)の実用化だ。
従来のロボットは「決められた動作をこなす機械」だった。しかし、GPT-4レベルの言語理解とビジョンモデルを組み合わせたロボットは、自然言語で指示を受け、未知の状況に対応し、作業手順を自律的に判断できる。これは産業ロボット50年の歴史における最大の転換点といっても過言ではない。関連記事:Google Geminiアプリ大型アップデート──ChatGPT・Claudeとの主導権争いが本格化
この変化が、投資家の「リターン計算」を根本から変えた。従来のロボティクス投資は「ハードウェア事業=低マージン・長回収」と見られていた。だがソフトウェアレイヤーで差別化できるAIロボットは、SaaSに近い繰り返し収益モデルが成立する。VCが好む「スケーラブルなビジネス」としての評価が一気に高まったのだ。
需要サイドの現実:労働力不足という構造問題
供給サイドの技術革新に加え、需要サイドにも強力な追い風が吹く。製造業・物流・医療の三分野で深刻化する労働力不足だ。米国では製造業の未充足求人が2026年初頭に350万件を超え、日本でも物流2024年問題以降、自動化ニーズは急増している。「人が足りないから機械を入れる」という単純な代替ではなく、「ロボットなしでは事業継続が困難」という需要の質が変わっている。これが投資リターンの確度を高め、VCの確信を強める。
「ロボティクスはAI投資の次なるフロンティアではなく、AIの最も重要な現実世界の出口だ。物理的な世界を動かす能力こそが、次の10年の競争優位を決める」
— Khosla Ventures パートナー, 2026年6月・業界カンファレンスにて
③ 日本企業が直面するロボ投資の機会と課題
日本はロボット大国だ。ファナック、安川電機、川崎重工——産業用ロボットの世界シェアで日系メーカーは長年上位を占めてきた。では今回の投資ブームは、日本企業にとって追い風か逆風か。答えは「両方、ただしリスクの方が見落とされやすい」だ。
機会:グローバルの調達熱がM&A・提携を加速
ソニーはAIロボティクス分野で独自路線を歩んでおり、エンタテインメントロボットから産業用AIへの展開を模索中。トヨタ系のWoven Planetはモビリティ×AIで差別化を図る。これらの企業にとって、グローバルの投資マネーが集まるエコシステムへの参画は、技術提携やM&Aのチャンスでもある。
課題:知財戦争と「ソフトウェア弱者」の構造
一方、深刻なリスクが知財領域にある。米国・中国のロボティクススタートアップは、LLMを使った「ロボット制御アルゴリズム」の特許を急速に積み上げている。ハードウェアで優位に立つ日系企業でも、ソフトウェアレイヤーの特許を抑えられれば、将来的にロイヤリティ支払いを余儀なくされるリスクがある。
注意:ロボティクス×AI分野の特許出願件数は2024〜2026年で急増しており、日系製造業がソフトウェア特許を後追いで取得しようとしても、先行企業にポジションを押さえられているケースが増えている。早期の知財戦略の見直しが不可欠だ。
④ 投資家が見る2026年ロボティクスセクターの成長シナリオ
シリーズA・B段階での資金流入が急加速している背景には、「勝者が早期に決まる」という投資家の読みがある。ロボティクスはハードとソフトの両方を持つ企業が有利なため、大規模な資本を早く調達したプレイヤーが技術蓄積とデータ優位を確立しやすい。後からキャッチアップするのが難しい「モート(堀)」が形成されやすい構造なのだ。
2027年以降:M&AとIPOの波
複数のアナリストが指摘するのが、2027〜2028年に予想されるロボティクス企業のIPOラッシュだ。2024〜2025年に大型調達を実施したユニコーンが成熟期に入り、EXIT戦略としてのIPOが現実的になる。一方でM&A圧力も高まっており、GoogleやAmazon、Microsoftがロボティクス企業を取り込む動きは2026年下半期以降さらに加速するとみられる。
バブル懸念は本物か
投資ブームにはバブルの影がつきまとう。しかし今回のロボティクスブームには、2021年のSPACブームと異なる点がある。実際の製品・収益がある企業への投資が主流であること、そして「AI×物理世界」という実需に裏付けられていることだ。とはいえ、バリュエーションの急騰は事実。将来の資金調達ラウンドでのダウンラウンドリスクや、ハードウェアコストの圧迫による黒字化遅延には注意が必要だ。
| 項目 | 2021年ロボティクスブーム | 2026年ロボティクスブーム |
|---|---|---|
| 投資総額(年間) | $14.1B(過去最高) | $18.8B(上半期時点で超過) |
| 主な投資家 | ロボティクス専門VC中心 | a16z・GV・CVC・ソブリンファンドが参戦 |
| 技術的背景 | センサー・アクチュエータ進化 | LLM+マルチモーダルAIとの融合 |
| 収益モデル | ハードウェア販売主体 | SaaS型ソフトウェア収益が台頭 |
| バブルリスク | SPAC乱発で実態薄い企業多数 | 実需ベースだが高バリュエーションに懸念 |
まとめ
2026年のロボティクス投資ブームは、単なる流行ではなく構造的な転換点だ。押さえておくべきポイントは3つ。
- スケール感:上半期$18.8Bは2021年年間最高を33%上回る。年後半も続けば$30B超が射程に入る。
- 技術ドライバー:LLMとの融合によりロボットがSaaS的ビジネスになった。VCの「投資論理」が根本から変わっている。
- 日本への示唆:ハード優位の日系企業は、ソフトウェア特許の先行確保と、グローバルエコシステムへの早期参画が急務。機会とリスクは表裏一体だ。
関連記事
このトピックをさらに深く理解するために
参考・出典
- Sector Snapshot: Robotics Startups On Fire As Venture Funding Surges To Record Numbers In 2026(Crunchbase News, 2026)
- Crunchbase 2026年上半期 ロボティクスセクター投資データ集計(Crunchbase, 2026)
- 2025年通年ロボティクス投資トレンド比較(Crunchbase, 2025–2026)